

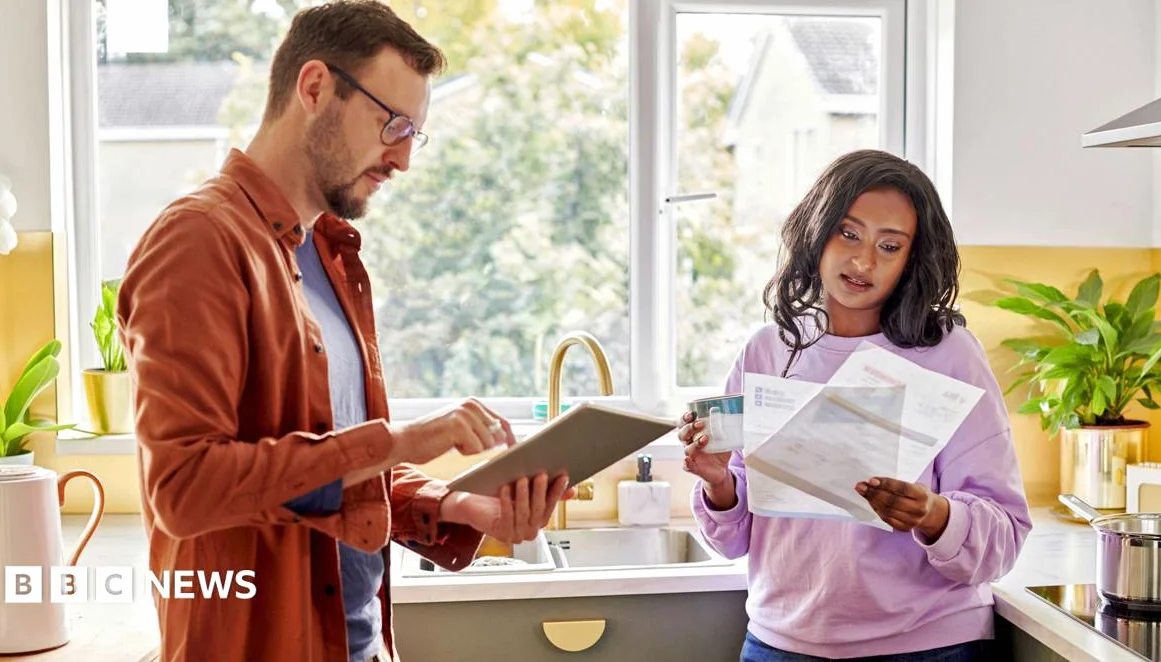
Etwa eine Million britische Haushersteller müssen in den kommenden Jahren mit höheren Hypothekenkosten rechnen, wie die Bank of England mitteilte — Ein typischer Eigentümer, dessen Festzinsvertrag in den nächsten zwei Jahren ausläuft, könnte monatlich um 45 Pfund mehr zahlen, teilte die Bank mit. Das entspricht einem typischen Anstieg von 120 Pfund für jene, die zwischen Ende 2022 und Ende 2024 einen neuen Vertrag abschließen.
Festzinsverträge und steigende Kosten
Dennoch erwarten die Eigentümer. Die weniger als 3 Prozent Zinsen auf ihre aktuellen Verträge zahlen, in diesem Jahr 750 000, dass sie diese Produkte verlassen und ihre monatlichen Tilgungen durchschnittlich um 170 Pfund steigen. Diese Erhöhungen wirken sich bereits auf Menschen wie Saima Siddiqui aus, die in Kürze zum ersten Mal ihre Einzimmerwohnung in Surrey refinanzieren muss.
„Das bedeutet. Dass ich bei anderen Dingen vorsichtiger sein muss“, sagte die 33-Jährige; „Es war in Ordnung, wie es war, aber die zusätzlichen 200 Pfund bedeuten, dass ich viel genauer planen muss. Es war eine große Überraschung. Wie stark der Sprung war. Da ich wusste, dass ich einen guten Vertrag hatte, aber es ist ziemlich beunruhigend — Wenn es so weitergeht, ist es schwer, im gleichen Maße zu leben, wenn das Gehalt nicht im gleichen Maße steigt.“.
Siddiqui lebt allein und hatte bei dem Kauf ihres ersten Hauses einen Festzins von 1,8 Prozent für fünf Jahre.
Festzinsdarlehen und Markterwartungen
Mehr als acht von zehn Hypothekenkunden haben Festzinsverträge. Der Zinssatz bei dieser Art von Hypothek bleibt unverändert, bis der Vertrag nach in der Regel zwei oder fünf Jahren ausläuft und durch einen neuen ersetzt wird. Die Bank sagte, dass mehr als zwei Millionen Kreditnehmer, deren Festzinsverträge bis Ende 2028 laufen, voraussichtlich in der Nähe ihres aktuellen Zinssatzes refinanzieren und kaum Veränderungen bei den Tilgungen erwarten würden.
Die Kreditnehmer werden aber in den kommenden Jahren wahrscheinlich nicht von sinkenden Tilgungen profitieren, wie es vor dem Iran-Konflikt noch erwartet wurde. Das deutet darauf hin, dass sich der Markt verändert, mit weniger Chancen auf Verringerungen der monatlichen Hypothekenraten, da die Zinsen sich stabilisieren oder steigen.
Weitere Auswirkungen auf Haushersteller
Die Prognosen der Bank of England deuten auf eine herausfordernde finanzielle Situation für viele britische Haushersteller hin. Da Zinssätze in nächster Zeit nicht weiter sinken dürften, könnten viele Kreditnehmer höhere monatliche Ausgaben erwarten. Dies könnte Auswirkungen auf den Konsum und die allgemeine wirtschaftliche Aktivität haben, da Haushalte ihre Budgets anpassen, um diese Erhöhungen zu berücksichtigen.
Für jene, deren Festzinsdarlehen in Kürze auslaufen, könnte der Wechsel zu neuen Verträgen unter den aktuellen Marktkonditionen besonders schwierig sein. Siddiquis Erfahrung ist ein Beispiel dafür, dass selbst kleine Anstiege bei den Hypothekenraten erhebliche Auswirkungen auf ihre allgemeine Finanzplanung haben können.
Kommentare
Noch keine Kommentare
Be the first to share your thoughts